
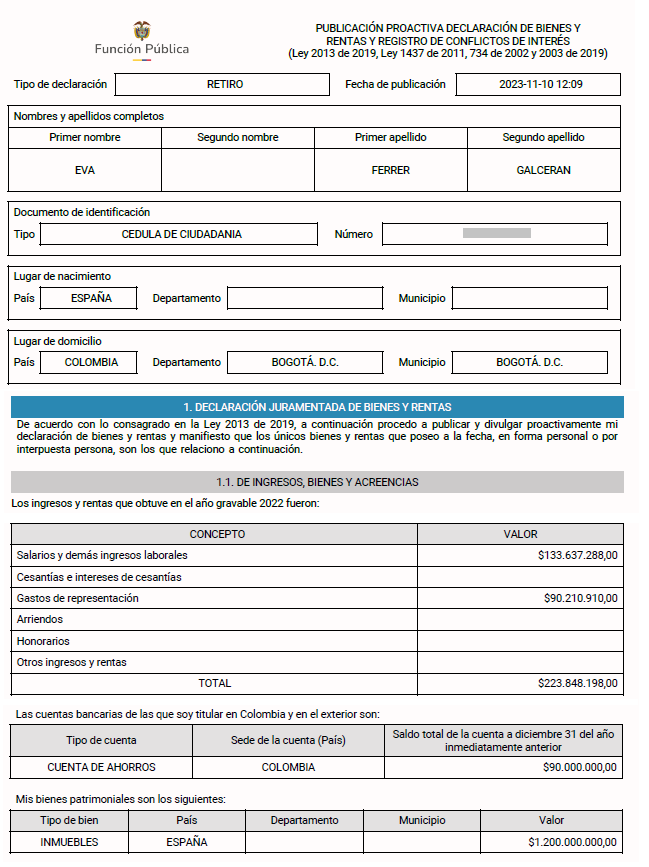
El análisis de las tres declaraciones de bienes y rentas de Eva Ferrer (Ingreso, Periódica y Retiro) revela anomalías graves que sugieren posibles inconsistencias patrimoniales o falsedad en la declaración: en primer lugar, existe una contradicción flagrante en los ingresos reportados para el mismo año fiscal 2022, donde en solo 18 días (entre la declaración periódica y la de retiro) los ingresos laborales se triplicaron de $49 millones a $133 millones sin justificación aparente; en segundo lugar, el inmueble ubicado en España mantiene exactamente el mismo valor de $1.200 millones en las tres declaraciones sin ninguna actualización ni variación cambiaria, lo cual es altamente sospechoso; además, se observa un saldo bancario que pasa de $0 a $65 millones y luego a $90 millones en pocos meses sin explicación sobre el origen de los fondos, sumado a un retraso de casi un año en la presentación de la declaración periódica y a la omisión de ingresos del año 2023 en la declaración de retiro, configurando así un panorama que requiere una verificación urgente por parte de los entes de control.
Gustavo Petro y Verónica Alcocer pueden tomar nota de esta información frente a las acciones jurídicas contra Eva Ferrer por sus graves mentiras y calumnias divulgadas por Vicky Dávila y Revista Semana.
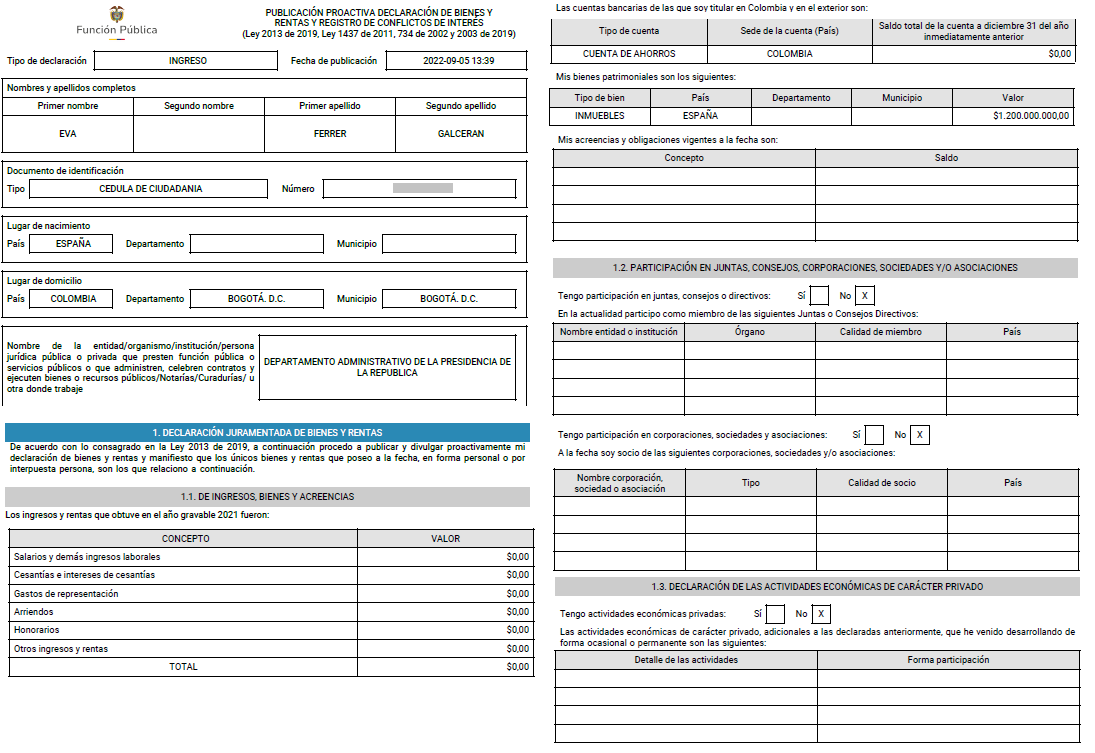
Con base en el análisis de las tres imágenes, se trata de tres declaraciones de bienes y rentas del sector público (formato SIGEP) presentadas en diferentes momentos en las que cuales existen inconsistencias lógicas graves, discrepancias de fechas y datos que merecen una profunda sospecha que requieren explicación.
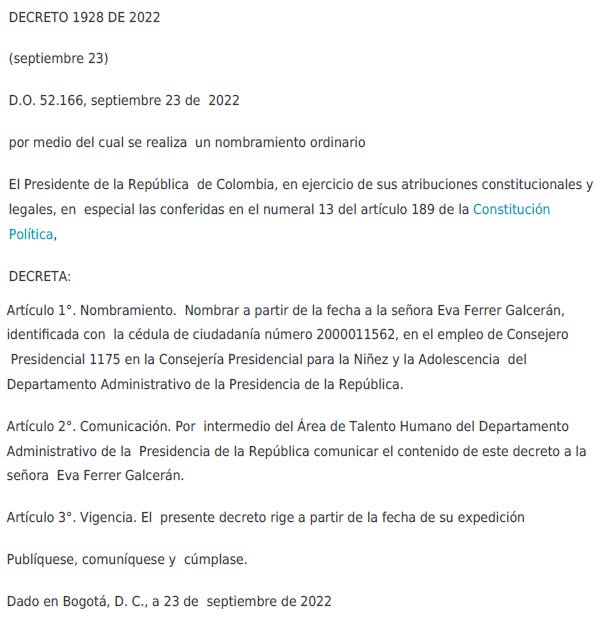
Aquí está el Decreto 1928 de 2022 mediante el cual Eva Ferrer en 2022 fue nombrada como Consejera para la Niñez y Adolescencia por parte del Departamento de la Presidencia. Desde ese momento nadie sabía que iba a ser capaz de traicionar al Gobierno de Gustavo Petro y a su familia, con semejantes calumnias e infamias como las falsas maletas en el avión de Verónica Alcocer que ya se comprobó que es mentira y otras situaciones que no ha podido probar ni lo hará.
Luego que Eva Ferrer llegó con la misión de traicionar y engañar al país y a la Presidencia, lo que sucedió fue que Eva comenzó a enriquecerse con el presupuesto público, mientras avanzaba ganándose la confianza de la familia presidencial Gustavo Petro y Verónica Alcocer, obteniendo mayores saldos, mientras esperaba el momento para traicionar a la familia presidencial.
En 2023 Eva Ferrer a través del Decreto 0068 de 2023 fue nombrada Consejera Presidencial para la Reconciliación Nacional del Departamento Administrativo de la Presidencia. El documento fue firmado por Óscar Mauricio Lizcano, el entonces Director del Departamento Administrativo de la Presidencia.
En este nombramiento ya se vislumbraba un mal escenario porque tanto Ferrer como Mauricio Lizcano traicionaron luego a Gustavo Petro y se fueron ambos en contra de su Gobierno, incluso Lizcano se postuló como candidato presidencial declarado en absoluta oposición a Gustavo Petro y su familia.
Según la normativa, los funcionarios públicos deben presentar este formulario en tres situaciones: al ingresar al cargo (Ingreso), durante el desempeño del cargo (Periódica/actualización anual), y al retirarse del cargo (Retiro) . Por lo tanto, una persona puede perfectamente presentar una declaración periódica a mediados de año y una declaración de retiro a finales del mismo año, lo cual es conforme a la normativa. Las tres imágenes corresponden precisamente a estos tres tipos.
Puntos anómalos graves (ordenados por gravedad)
1. Los ingresos y el patrimonio están gravemente desproporcionados (la anomalía más grave)
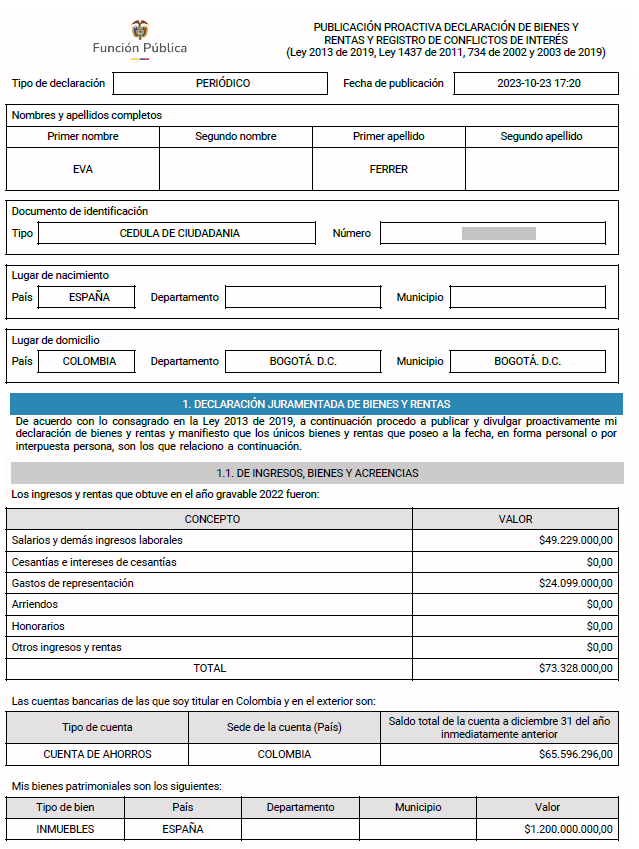
La declaración periódica y la declaración de retiro correspondiente a ingresos del año fiscal 2022:
Incremento repentino de ingresos: En solo 18 días (del 23 de octubre al 10 de noviembre), los “Salarios y demás ingresos laborales” aumentaron de $49,229,000** a **$133,637,288; los “Gastos de representación” aumentaron de $24,099,000** a **$90,210,910; el ingreso total saltó de $73,328,000** a **$223,848,198.
Aumento drástico del saldo bancario: En la declaración periódica el saldo de la cuenta de ahorros era de $65,596,296**, pero en la declaración de retiro posterior aumentó a **$90,000,000. El saldo de la misma cuenta era $0.00.
Lógica sospechosa: En solo 18 días, sin explicación alguna, los ingresos declarados se triplicaron. Es casi imposible que un monto tan elevado se genere repentinamente en menos de tres semanas.
2. El valor de los inmuebles permanecen sin cambios durante cuatro años
Las tres imágenes, que abarcan desde 2022 hasta 2023, muestran que los inmuebles ubicados en España tienen un valor de $1,200,000,000 de pesos en las tres declaraciones, sin ningún cambio.
Punto sospechoso: En Colombia, la declaración de bienes y rentas requiere reportar el valor comercial o el valor razonable del inmueble. Un inmueble en el extranjero (España) que mantiene exactamente el mismo valor durante varios años seguidos, sin fluctuaciones por tipo de cambio ni actualización por valorización, es muy sospechoso.
3. Discrepancia en las fechas de las declaraciones
Primera imagen (Ingreso): fecha de publicación 2022-09-05, pero en el formulario no se especifica claramente el “período a declarar”. Según la normativa, la declaración de ingreso debe cubrir desde el 1 de enero del año en curso hasta la fecha de posesión.
Segunda imagen (Periódica): fecha de publicación 2023-10-23, pero los ingresos declarados corresponden al año fiscal 2022. Esto significa que la declaración se presentó con casi 10 meses de retraso (normalmente debe presentarse antes de mayo de cada año).
Tercera imagen (Retiro): fecha de publicación 2023-11-10, también correspondiente al año fiscal 2022. Según la normativa, la declaración de retiro debe presentarse dentro de los tres días hábiles siguientes al retiro, y debe reflejar la situación hasta la fecha de retiro, no solo el año fiscal anterior. Si se retiró en noviembre de 2023, los ingresos de enero a noviembre de 2023 deberían reflejarse en la declaración de retiro, pero el formulario solo muestra los ingresos de 2022. Esta es una omisión grave.
4. Ocultamiento de la participación en sociedades
Tanto en la segunda como en la tercera imagen, en la sección “Participación en sociedades” se marcó “No”. Sin embargo, en la primera imagen se declara tener un inmueble en España por valor de 1,200 millones de pesos. En el contexto colombiano, una persona con un activo de ese valor, cuyos ingresos anuales declarados superan los 200 millones, es extremadamente raro que no tenga ninguna participación accionaria, sociedad o inversión.
III. Conclusión y recomendaciones
Eva Ferrer fue una funcionaria pública (especialmente en el Departamento Administrativo de la Presidencia), luego estas declaraciones presentan las siguientes banderas rojas de posible corrupción o falsedad:
Inconsistencia temporal: La declaración periódica y la declaración de retiro, con solo 18 días de diferencia, reportan ingresos que difieren en más del doble, lo que constituye una contradicción evidente.
Posible falsedad en la declaración de bienes: El valor del inmueble en el extranjero no se ha actualizado en absoluto, lo que podría constituir una falsedad en la declaración del patrimonio.
Dudas sobre el origen de los fondos: ¿Por qué el saldo bancario pasó repentinamente de 0 a 65 millones y luego a 90 millones? ¿De dónde provienen los fondos de sus bienes y sus dineros tanto en Colombia como en España?.
Todo esto es algo muy parecido a lo que pasó con el tenebroso abogado y asesor de mafiosos Abelardo de la Espriella con sus declaraciones de renta que ya se comprobaron que fueron falsas.
Este enriquecimiento inexplicable de Eva Ferrer y sus extrañas propiedades de 1200 millones en España que no identifica ni distingue, violando el principio de transparencia y claridad tributaria, deben ser objeto de investigación por la Fiscalía, la Procuraduría, Contraloría, la DIAN y la UIAF. Así como ella exige explicaciones de los dineros de los demás, debe explicar el origen de sus propios dineros, pues con su cortina de humo se ha querido tapar el destino de las donaciones realizadas a la fundación de Ana Lucía Pineda, esposa del ilegítimo Abelardo de la Espriella, mientras miles de personas sufren en carpas y en las calles, esperando las donaciones que tiene en su poder la familia que usurpó el Gobierno de Colombia.
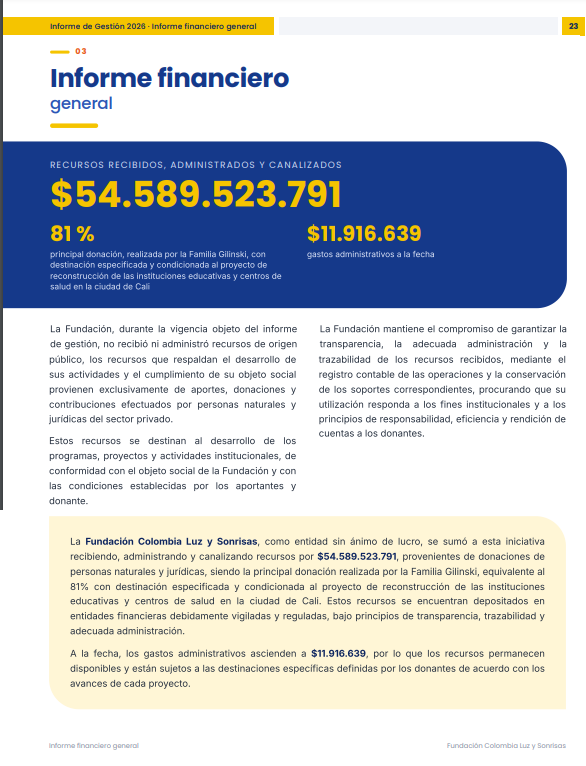
Al cierre de esta publicación la Fundación Colombia Luz y Sonrisas de Ana Lucía Pineda registrada en Barranquilla, no presentó los estados financieros básicos según los marcos técnicos normativos de informacion financiera (NIIF), según la Ley 1314 de 2009 y el Decreto Único Reglamentario 2420 de 2015, que compilan las normas contables aplicables en Colombia.
Lo único que publicó Ana Lucía fue una página, la #23 que ella llama informe financiero, pero esto no tiene nada ni de informe, ni de financiero. Las normas colombianas financieras ya están escritas. ¿Por qué no las cumplen? ¿Cuál es el miedo? ¿Qué intentan ocultar?
Desde aquí puede descargar las 25 páginas, presuntamente maquilladas, del informe de gestión de 2026, desde el 7 de julio a 16 de octubre de 2026.
https://fundacioncolombialuzysonrisas.org/assets/documentos/informe-de-gestion-2026.pdf
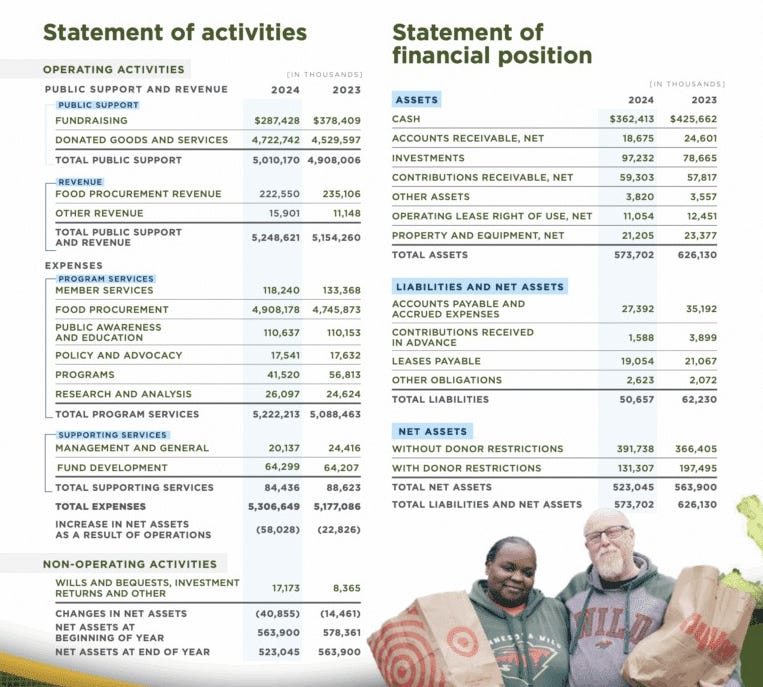
El siguiente es un ejemplo de un informe financiero serio que NO hizo Ana Lucia:
Apoya: www.hackerfiscalia.com/donaciones